Tests del RDL 2/2004 (Ley de Haciendas Locales)
Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales. Norma fundamental que regula el sistema de financiación, recursos tributarios, presupuestos y contabilidad de las entidades locales españolas.
- Test general y 10 tests por títulos
- Explicación en cada respuesta
- Gratis y sin registro
- Vigencia comprobada en el BOE: octubre de 2026
Practica con tests de la ley
Empieza por el test general, con preguntas de toda la ley, o elige un título concreto para repasarla a fondo.
Test general
RDL 2/2004 (Ley de Haciendas Locales)
20 preguntas de toda la ley, con la explicación de cada respuesta. Al final verás tu nota y qué has fallado.
-
En los supuestos donde la ley prevé reclamaciones económico-administrativas contra actos dictados por una entidad local, el recurso de reposición tendrá carácter:
- Previo a la reclamación económico-administrativa.
- Potestativo, pudiendo acudir directamente a la vía judicial.
- Simultáneo a la reclamación económico-administrativa.
- Alternativo, debiendo elegir el interesado una de las dos vías.
-
Cuando se precise autorización para concertar una operación de endeudamiento, ¿en qué momento pueden adquirir firmeza los compromisos de gasto vinculados a dicha operación?
- Tras la dación de cuentas al Pleno de la corporación.
- Desde el momento de la aprobación inicial del presupuesto local.
- Una vez que se disponga de la correspondiente autorización.
- Inmediatamente después de la firma del contrato con la entidad financiera.
-
¿Cuál es la condición necesaria para que un derecho real o personal sea considerado parte del patrimonio de una entidad local a efectos de generar ingresos de derecho privado?
- Que estén inscritos en el Registro de la Propiedad a nombre del Estado.
- Que sean susceptibles de valoración económica y no estén afectos al uso o servicio público.
- Que procedan exclusivamente de enajenaciones de suelo público.
- Que se hallen afectos a un servicio público de competencia municipal.
-
De acuerdo con la normativa reguladora de las Haciendas Locales, ¿qué órgano es el responsable de mantener la central de riesgos sobre las operaciones de crédito de las entidades locales?
- El Tribunal de Cuentas.
- El Ministerio de Hacienda.
- La Intervención General de la Administración del Estado.
- El Banco de España exclusivamente.
-
Los ingresos percibidos en concepto de precios públicos se clasifican legalmente como:
- Una prestación patrimonial de carácter público tributaria.
- Un recurso integrante de la hacienda de las entidades locales.
- Ingresos de derecho privado.
- Una modalidad de tasa local.
-
En situación de prórroga presupuestaria, ¿qué operaciones de crédito a largo plazo pueden concertarse excepcionalmente?
- Cualquier operación de crédito siempre que no supere el 10% de los recursos corrientes.
- Operaciones para la financiación de inversiones vinculadas a modificaciones de crédito específicas.
- Ninguna, la prórroga presupuestaria impide taxativamente el endeudamiento a largo plazo.
- Únicamente operaciones de conversión de deuda preexistente.
-
En el marco de la compensación de deudas de entidades locales con acreedores públicos, ¿con cargo a qué fondos puede el Estado compensar las deudas firmes?
- A través de la enajenación forzosa del patrimonio municipal del suelo.
- Mediante la retención de las subvenciones finalistas de carácter europeo.
- Con cargo a las órdenes de pago emitidas para satisfacer su participación en los tributos del Estado.
- Con cargo a los fondos propios de inversión de la Diputación Provincial correspondiente.
-
Las operaciones especiales de tesorería destinadas al anticipo de recaudación de IBI e IAE a los ayuntamientos por parte de las Diputaciones:
- No se computarán a los efectos de los límites previstos en los artículos 51, 52 y 53 de la ley.
- Se computan a efectos de los límites de deuda previstos en la ley.
- Suponen una carga financiera prorrateada entre la Diputación y el Ayuntamiento.
- Requieren autorización previa del Ministerio de Hacienda en todos los casos.
-
En materia de colaboración, ¿qué pueden elaborar conjuntamente las administraciones tributarias del Estado, CCAA y EELL?
- Planes de inspección conjunta o coordinada.
- Ordenanzas fiscales de aplicación común en todo el territorio nacional.
- Sistemas de sanciones penales para delitos contra la hacienda local.
- Presupuestos generales unificados para la gestión de tributos.
-
¿Cómo se define el índice de evolución para determinar la participación de las provincias en el Fondo Complementario de Financiación?
- Por el incremento del Producto Interior Bruto nominal.
- Por la suma de la recaudación líquida de los impuestos cedidos.
- Por el incremento que experimenten los ingresos tributarios del Estado (ITE).
- Por la variación del Índice de Precios al Consumo (IPC) armonizado.
-
En el marco de la gestión de tesorería, ¿qué requisito deben reunir las inversiones destinadas a rentabilizar los excedentes temporales?
- Deben reunir las condiciones de liquidez y seguridad.
- Deben realizarse exclusivamente en Deuda Pública del Estado.
- Deben garantizar una rentabilidad superior al interés legal del dinero.
- Deben ser autorizadas previamente por el Ministerio de Hacienda.
-
De acuerdo con la normativa de Haciendas Locales, ¿qué naturaleza jurídica tienen las participaciones de las Diputaciones Provinciales en las Apuestas Mutuas Deportivas del Estado?
- Ingresos de derecho privado de la corporación.
- Precios públicos por actividades deportivas.
- Tasas locales por servicios administrativos.
- Participan de la naturaleza de las subvenciones.
-
De acuerdo con el artículo 149.2, ¿cuál es el objeto exclusivo de las operaciones especiales de tesorería que las diputaciones pueden concertar con las entidades enumeradas en el artículo 48?
- Anticipar a los ayuntamientos hasta el 75 por ciento del importe de las presumibles recaudaciones por IBI e IAE.
- Garantizar el pago de las nóminas del personal laboral de las corporaciones locales.
- Cubrir las necesidades transitorias de tesorería de la propia Diputación Provincial.
- Financiar el déficit de explotación de los servicios provinciales.
-
Cuando las diputaciones provinciales asuman por cuenta de los ayuntamientos la recaudación del Impuesto sobre Bienes Inmuebles, ¿qué porcentaje máximo de las presumibles recaudaciones anuales podrán anticipar mediante operaciones especiales de tesorería?
- El 100 por ciento.
- El 60 por ciento.
- El 75 por ciento.
- El 50 por ciento.
-
¿En qué momento se produce el devengo de las contribuciones especiales con carácter general?
- Al finalizar el año natural en que se iniciaron las actuaciones.
- En la fecha de publicación del acuerdo de imposición en el Boletín Oficial de la Provincia.
- Cuando las obras se hayan ejecutado o el servicio haya comenzado a prestarse.
- En el momento de la aprobación del proyecto de obra.
-
En la definición de los presupuestos generales de las entidades locales, ¿cómo se definen los ingresos según el artículo 162?
- Como los derechos efectivamente recaudados en el ejercicio anterior.
- Como el superávit acumulado de ejercicios cerrados.
- Como las transferencias recibidas de otras Administraciones Públicas.
- Como los derechos que prevean liquidar durante el correspondiente ejercicio.
-
Según el artículo 15, ¿cuándo deben las entidades locales aprobar las correspondientes ordenanzas fiscales reguladoras de sus tributos propios?
- Al acordar la imposición y supresión de sus tributos propios.
- Solo cuando el tributo sea de carácter facultativo.
- Al finalizar cada ejercicio económico para el año siguiente.
- Únicamente si se supera el límite de población de 20.000 habitantes.
-
¿Cuál es la regla general de destino de los recursos de la entidad local y sus entes dependientes según el artículo 165.2?
- Los recursos deben destinarse prioritariamente al pago de la deuda pública sobre cualquier otra obligación.
- Los recursos se destinarán a satisfacer el conjunto de sus respectivas obligaciones, salvo ingresos afectados.
- Los ingresos de las sociedades mercantiles pueden financiar indistintamente a la entidad matriz.
- Todos los ingresos son finalistas y deben vincularse a un gasto concreto.
-
De acuerdo con la regulación de las exenciones en el Impuesto sobre Bienes Inmuebles, ¿qué inmuebles de titularidad de las comunidades autónomas gozan de exención directa por estar afectos a servicios específicos?
- Cualquier inmueble propiedad de la comunidad autónoma con independencia de su uso.
- Los destinados exclusivamente a la defensa nacional y protección civil.
- Únicamente los edificios administrativos donde radiquen las consejerías.
- Los directamente afectos a la seguridad ciudadana y a los servicios educativos y penitenciarios.
-
En las transmisiones derivadas de operaciones de la SAREB, ¿cómo afecta esto al cómputo del número de años para futuras transmisiones?
- El cómputo de años se reinicia desde la fecha de la transmisión a la SAREB.
- Se reduce a la mitad el número de años transcurridos anteriormente.
- Se limita el cómputo a un máximo de 10 años con independencia de la realidad.
- El número de años de generación del incremento de valor no se considera interrumpido por estas operaciones.
Practica por títulos
Tests de 10 preguntas sobre una sola parte de la ley. Cada intento saca preguntas distintas.
Vigencia y últimas reformas
Vigencia y reformas comprobadas en el texto consolidado del BOE el 11/10/2026.
- En vigor desde el 08/10/2026 Los arts. 72 y 107 se han modificado tres veces en octubre de 2026 (1, 2 y 8 de octubre).
Puntos clave de la ley
Clasificación de recursos e ingresos de derecho público
Diferenciación vital entre ingresos de derecho privado (patrimonio) y público (tributos, precios públicos, multas). Las tasas exigen servicios de recepción obligatoria o prestados en monopolio, frente a la voluntariedad del precio público (Arts. 20.1.B y 41).
Impuestos municipales: obligatorios versus potestativos
El IBI, IAE e IVTM son de exacción obligatoria por ley. El ICIO y el IIVTNU (Plusvalía) son potestativos, requiriendo acuerdo plenario y aprobación de ordenanza fiscal para su aplicación en el municipio (Art. 59).
Régimen de impugnación y Recurso de Reposición
El recurso de reposición es preceptivo y previo a la vía contencioso-administrativa en gestión tributaria local. Plazo de interposición de un mes y resolución en un mes; el silencio tiene efecto desestimatorio (Art. 14).
Procedimiento y plazos del Presupuesto General
El Presidente remite el proyecto al Pleno antes del 15 de octubre. Tras aprobación inicial, se expone al público 15 días. La aprobación definitiva debe ser anterior al 31 de diciembre (Art. 168 y 169).
Repasa con flashcards
Tarjetas de pregunta y respuesta para repasar la ley en pocos minutos. Piensa la respuesta y toca la tarjeta para darle la vuelta.
En Oposita Fácil tienes las flashcards de esta ley con repaso espaciado, y puedes crear las tuyas desde tu temario. Probar gratis 7 días
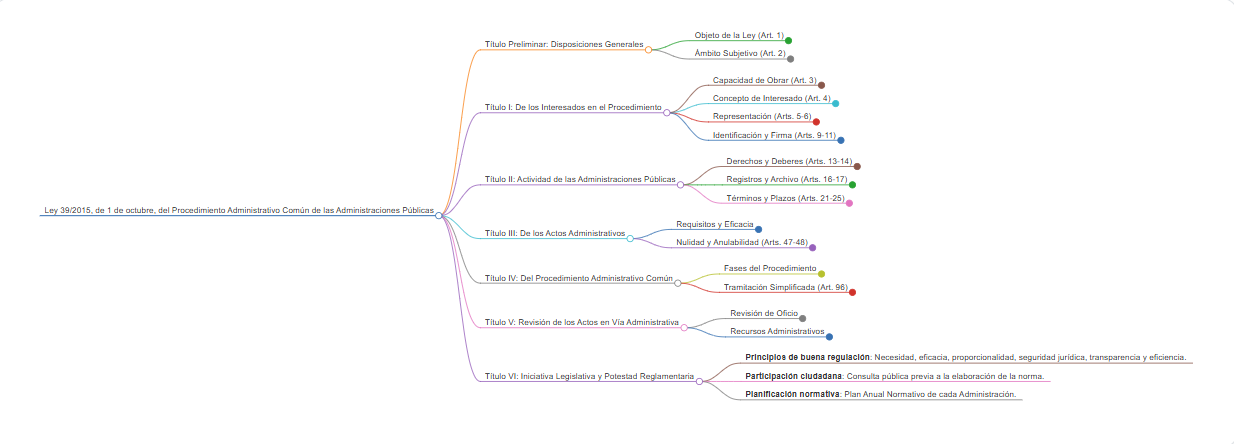
Esquema visual de la ley
Preguntas frecuentes
Haz lo mismo con todo tu temario
Oposita Fácil no es una academia: subes tus apuntes en PDF y practicas con preguntas sacadas de ellos, repasas tus fallos y haces simulacros.
Sin tarjeta y sin permanencia.