Tests de la Ley 38/2003 (General Subvenciones)
Ley 38/2003, de 17 de noviembre, General de Subvenciones. Establece el régimen jurídico general de las subvenciones otorgadas por las administraciones públicas, sus procedimientos, gestión y control.
- Test general y 9 tests por títulos
- Explicación en cada respuesta
- Gratis y sin registro
- Vigencia comprobada en el BOE: octubre de 2026
Practica con tests de la ley
Empieza por el test general, con preguntas de toda la ley, o elige un título concreto para repasarla a fondo.
Test general
Ley 38/2003 (General Subvenciones)
20 preguntas de toda la ley, con la explicación de cada respuesta. Al final verás tu nota y qué has fallado.
-
Según la normativa vigente, ¿cuál de las siguientes NO es una causa de extinción de la responsabilidad derivada de la comisión de infracciones?
- La insolvencia técnica del infractor.
- La prescripción.
- El pago o cumplimiento de la sanción.
- El fallecimiento.
-
¿Qué artículos del Título II, relativo al reintegro de subvenciones, tienen carácter de legislación básica del Estado?
- Únicamente los artículos 36 y 37.
- La totalidad del Título II.
- Los artículos 36, 37 y el apartado 1 del artículo 40.
- Los artículos 38, 39 y 40 en su totalidad.
-
¿Quiénes responden de la obligación de reintegrar además de los beneficiarios y las entidades colaboradoras?
- Únicamente los beneficiarios y las entidades colaboradoras.
- Los proveedores externos que emitieron las facturas justificativas.
- Los administradores de sociedades mercantiles y los herederos o legatarios, entre otros.
- Los empleados públicos que tramitaron el expediente de concesión.
-
¿Quién es el órgano competente para comprobar la adecuada justificación de la subvención y la realización de la actividad?
- El Tribunal de Cuentas.
- La Intervención General de la Administración del Estado exclusivamente.
- El órgano concedente.
- La unidad de auditoría interna del beneficiario.
-
¿Qué consideración tienen las entregas dinerarias sin contraprestación otorgadas por entidades de derecho público del sector público estatal que se rigen por el derecho privado?
- Se consideran donaciones privadas sujetas exclusivamente al Código Civil.
- Se consideran subvenciones solo si el importe supera los 3.000 euros.
- Se consideran ayudas comerciales no sujetas a la Ley General de Subvenciones.
- Tendrán siempre la consideración de subvenciones.
-
En relación con las sanciones pecuniarias, ¿sobre quiénes pueden recaer supuestos de responsabilidad subsidiaria y solidaria según la normativa de subvenciones?
- Únicamente a los empleados que gestionaron la subvención.
- A los administradores de sociedades mercantiles y socios de entidades disueltas y liquidadas.
- A cualquier familiar de primer grado del beneficiario de la subvención.
- Exclusivamente a los auditores externos de la entidad beneficiaria.
-
La cesión de datos de carácter personal a la Intervención General de la Administración del Estado para la BDNS:
- Requiere consentimiento tácito mediante la presentación de la solicitud.
- No requerirá el consentimiento del afectado.
- Requiere el consentimiento del afectado solo si los datos son de nivel alto.
- Requiere siempre el consentimiento expreso y por escrito del afectado.
-
En el sector público estatal, cuando una fundación no pueda identificar qué Administración financia en mayor proporción una subvención, ¿quién ejercerá las funciones de control y sanción?
- El Ministerio de Hacienda en todo caso.
- La Intervención General de la Administración del Estado directamente.
- El Patronato de la fundación bajo supervisión del Tribunal de Cuentas.
- El órgano o entidad que ejerza el Protectorado de la fundación.
-
De acuerdo con el artículo 34.1, ¿qué normativa rige la aprobación del gasto en las Administraciones públicas distintas de la Administración General del Estado?
- La Ley General de Subvenciones de forma supletoria a la Ley de Procedimiento Administrativo.
- Sus propias normas presupuestarias.
- La Ley de Contratos del Sector Público.
- Exclusivamente la Ley General Presupuestaria del Estado.
-
¿Bajo qué premisa es aceptable la acreditación de gastos mediante facturas electrónicas?
- Siempre que el beneficiario sea una gran empresa.
- Siempre que cumplan los requisitos exigidos en el ámbito tributario.
- Solo si la subvención supera los 60.000 euros.
- Solo si se presentan a través de la plataforma FACE.
-
Además de las cantidades percibidas, ¿qué otros conceptos deben ser reintegrados por los beneficiarios?
- Solo el capital principal percibido.
- El doble de las cantidades percibidas en concepto de recargo.
- Las cantidades percibidas más los gastos de gestión bancaria.
- Las cantidades percibidas más los correspondientes intereses de demora.
-
¿Cuál de las siguientes no es una de las finalidades expresas de la Base de Datos Nacional de Subvenciones?
- Servir como instrumento para la recaudación ejecutiva de deudas tributarias.
- Colaborar en la lucha contra el fraude de subvenciones.
- Servir como instrumento para la planificación de las políticas públicas.
- Promover la transparencia.
-
¿Qué sanción se impone a las administraciones u organismos que incumplan la obligación de suministro de información a la Base de Datos Nacional de Subvenciones?
- Multa de 3.000 euros, reiterable mensualmente.
- Multa proporcional del tanto al doble de la información omitida.
- Una multa única de 6.000 euros.
- Apercibimiento y multa de 150 a 6.000 euros.
-
En el caso de sociedades disueltas en las que la ley NO limita la responsabilidad patrimonial de los socios, ¿cómo se transmiten las sanciones pendientes?
- Quedan obligados mancomunadamente en proporción a su cuota.
- La sanción se extingue por imposibilidad de cobro.
- Se transmiten a los administradores de hecho y de derecho únicamente.
- Se transmiten a los socios, que quedan obligados solidariamente a su cumplimiento.
-
¿Con cuál de los siguientes organismos se permite la cesión de datos de la BDNS para el análisis de las ayudas públicas desde la perspectiva de la competencia?
- La Comisión Nacional de Defensa de los Mercados y la Competencia.
- La Autoridad Independiente de Responsabilidad Fiscal (AIReF).
- El Ministerio de Economía y Empresa.
- El Banco de España.
-
¿Qué órgano es competente para conceder subvenciones en el ámbito de los organismos públicos vinculados a la Administración General del Estado?
- El Interventor General de la Administración del Estado.
- Los presidentes o directores de dichos organismos o entidades.
- El Ministro de Hacienda exclusivamente.
- El Director General de Presupuestos.
-
Los fondos públicos recibidos por las entidades colaboradoras para su distribución entre los beneficiarios:
- Se integran en el patrimonio de la entidad colaboradora hasta su entrega.
- En ningún caso se considerarán integrantes de su patrimonio.
- Generarán intereses a favor de la entidad colaboradora por su gestión.
- Solo podrán ser distribuidos previa autorización del Ministerio de Hacienda.
-
¿Cuál de los siguientes es un requisito de contenido económico necesario para el otorgamiento de una subvención según el artículo 9.4?
- La existencia de crédito adecuado y suficiente.
- La disposición de fondos líquidos en la caja de la entidad.
- El pago previo de la totalidad de la subvención antes de la convocatoria.
- La autorización del Banco de España para el movimiento de fondos.
-
¿Cuál de los siguientes extremos NO forma parte del contenido mínimo que debe incluir el Real Decreto de concesión directa de una subvención?
- Los beneficiarios y las modalidades de ayuda.
- La definición del objeto de las subvenciones y las razones que acreditan el interés público.
- El régimen de justificación de la aplicación dada a las subvenciones.
- La designación nominal de los miembros de la comisión de evaluación.
-
¿Qué disposiciones adicionales de la Ley General de Subvenciones tienen expresamente el carácter de legislación básica según su disposición final primera?
- Todas las disposiciones adicionales de la ley.
- Las disposiciones adicionales primera y segunda.
- La disposición adicional vigésima séptima.
- El apartado 1 de la disposición adicional segunda y la disposición adicional decimosexta.
Practica por títulos
Tests de 10 preguntas sobre una sola parte de la ley. Cada intento saca preguntas distintas.
Vigencia y últimas reformas
Vigencia y reformas comprobadas en el texto consolidado del BOE el 11/10/2026.
- En vigor desde el 23/10/2026 Ley 4/2026: añade el art. 2.4.j) (las ayudas de emergencia o urgencia social no son subvenciones).
Puntos clave de la ley
Concepto de subvención y supuestos excluidos
Según el Art. 2, la subvención exige entrega dineraria sin contraprestación para fines de utilidad pública. Quedan excluidas (Art. 2.2 y 2.4) las prestaciones de Seguridad Social, beneficios fiscales y aportaciones entre Administraciones y, desde el 23/10/2026, las ayudas de emergencia o urgencia social (Art. 2.4.j).
Prohibiciones para obtener la condición de beneficiario
El Art. 13 establece impedimentos como condenas firmes, deudas tributarias o con la Seguridad Social. En ayudas mayores de 30.000 euros, las empresas deben acreditar el cumplimiento de los plazos de pago de la Ley de Morosidad.
Competencia y el umbral de autorización del Gobierno
Conforme al Art. 10, Ministros y Secretarios de Estado son competentes para conceder subvenciones. Si la cuantía supera los 12 millones de euros, se requiere autorización previa del Consejo de Ministros.
Procedimientos de concesión y principios de gestión
El Art. 22 fija la concurrencia competitiva como régimen general; la concesión directa (Art. 22.2 y 28) solo es excepcional en el supuesto del Art. 22.2.c). Es obligatorio el Plan Estratégico previo (Art. 8) y la publicidad en la Base de Datos Nacional (Art. 20).
Repasa con flashcards
Tarjetas de pregunta y respuesta para repasar la ley en pocos minutos. Piensa la respuesta y toca la tarjeta para darle la vuelta.
En Oposita Fácil tienes las flashcards de esta ley con repaso espaciado, y puedes crear las tuyas desde tu temario. Probar gratis 7 días
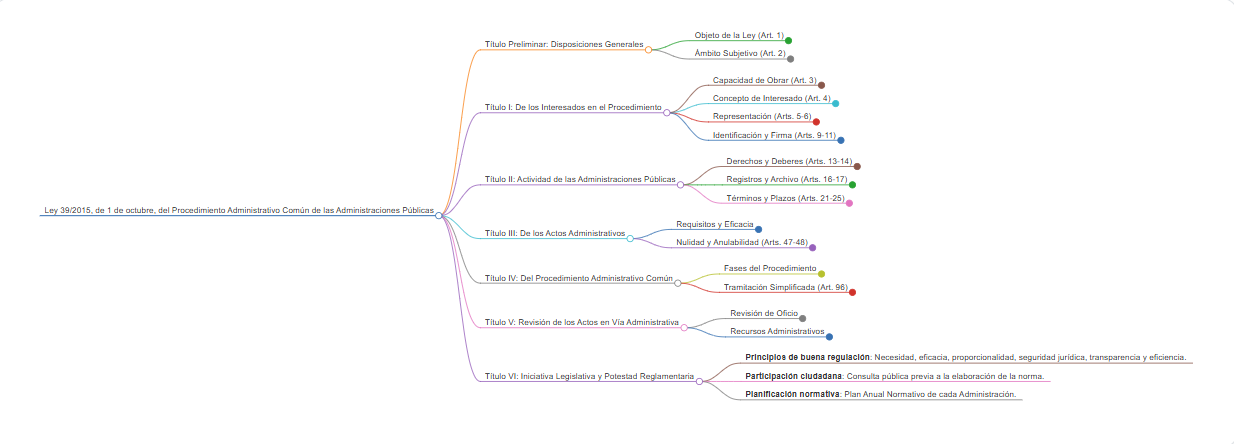
Esquema visual de la ley
Preguntas frecuentes
Haz lo mismo con todo tu temario
Oposita Fácil no es una academia: subes tus apuntes en PDF y practicas con preguntas sacadas de ellos, repasas tus fallos y haces simulacros.
Sin tarjeta y sin permanencia.