Tests de la Ley 47/2003 (General Presupuestaria)
Ley 47/2003, de 26 de noviembre, General Presupuestaria. Regula el régimen presupuestario, financiero, contable y de control del sector público estatal español.
- Test general y 11 tests por títulos
- Explicación en cada respuesta
- Gratis y sin registro
- Vigencia comprobada en el BOE: octubre de 2026
Practica con tests de la ley
Empieza por el test general, con preguntas de toda la ley, o elige un título concreto para repasarla a fondo.
Test general
Ley 47/2003 (General Presupuestaria)
20 preguntas de toda la ley, con la explicación de cada respuesta. Al final verás tu nota y qué has fallado.
-
Indique cuál de las siguientes es una competencia de la IGAE en su condición de centro gestor de la contabilidad pública:
- Promover la potestad reglamentaria en materia contable.
- Aprobar las normas de contabilidad de los fondos sin personalidad jurídica.
- Establecer los requerimientos funcionales del sistema de información contable.
- Formar la Cuenta General del Estado.
-
En relación con el principio de prudencia en la contabilidad pública, ¿cuál es la conducta exigida ante condiciones de incertidumbre?
- Se deben sobrevalorar las obligaciones para garantizar la solvencia.
- Se deben minusvalorar los ingresos para asegurar la estabilidad presupuestaria.
- Se debe mantener cierto grado de precaución en los juicios para evitar sobrevaloraciones o minusvaloraciones.
- Se debe aplicar siempre la valoración más alta para los activos y la más baja para los pasivos.
-
De acuerdo con la normativa vigente, ¿en qué supuesto se pueden incorporar los remanentes de crédito del ejercicio anterior al presupuesto actual?
- Los derivados de transferencias de crédito realizadas en el segundo semestre.
- Los que resulten de créditos extraordinarios concedidos por ley en el último mes del ejercicio anterior.
- Cualquier remanente de crédito de operaciones de capital sin excepción.
- Cuando se trate de créditos para gastos de personal de cualquier naturaleza.
-
El seguimiento de los objetivos propuestos por los centros gestores y aprobados en los Presupuestos Generales del Estado debe comprenderse en:
- En un informe independiente que no forma parte de la contabilidad.
- Exclusivamente en la memoria de las sociedades mercantiles estatales.
- Únicamente en los presupuestos de las entidades gestoras de la Seguridad Social.
- El sistema de información contable de las entidades del sector público estatal.
-
¿Cómo se financian las ampliaciones de crédito que afectan a operaciones del presupuesto del Estado?
- Con cargo al Fondo de Contingencia o con baja en otros créditos del presupuesto no financiero.
- Con los ingresos derivados de la venta de patrimonio del Estado.
- Mediante el uso del remanente de tesorería del año anterior únicamente.
- Exclusivamente mediante la emisión de Deuda Pública.
-
¿Quién tiene la obligación de remitir los informes de auditoría al Consejo de Administración o comité de auditoría en las sociedades mercantiles estatales?
- El Ministro del departamento al que esté adscrita la sociedad.
- Los presidentes de dichas entidades.
- El Interventor General de la Administración del Estado.
- El Secretario del Consejo de Administración por orden del Ministro de Hacienda.
-
¿A qué institución deben remitirse las cuentas que integran la Cuenta General del Estado para su examen y comprobación?
- Al Consejo de Estado.
- A las Cortes Generales directamente.
- Al Tribunal de Cuentas.
- Al Banco de España.
-
En el caso de compromisos de gasto plurianuales que no se han podido imputar por falta de crédito, ¿quién determina la información que debe incluirse en las cuentas anuales sobre dicha situación?
- El Interventor General de la Administración del Estado.
- El Director General de Presupuestos.
- El Pleno del Tribunal de Cuentas.
- El Ministro de Hacienda y Administraciones Públicas.
-
Si no se ha designado un asesor técnico para la comprobación material de la inversión, ¿a qué queda limitada la responsabilidad del representante de la Intervención General?
- Queda exento de cualquier responsabilidad por la falta de medios técnicos.
- A los vicios ocultos que aparezcan en los cinco años siguientes.
- A la correcta tramitación administrativa del acta de recepción.
- A las deficiencias detectables atendiendo a la diligencia media exigida a profesionales sin cualificación técnica específica.
-
Indique cuál de los siguientes NO se define legalmente como uno de los fines de la contabilidad del sector público estatal:
- Suministrar información para la determinación de los costes de los servicios públicos.
- Proporcionar información para el ejercicio de los controles de legalidad y financiero.
- Mostrar la ejecución de los presupuestos y los resultados presupuestarios.
- Determinar la responsabilidad penal individual de los gestores de fondos públicos.
-
Los programas plurianuales ministeriales, además de referirse a los tres ejercicios siguientes, deben estar ajustados a:
- El límite de gasto no financiero aprobado por las Cortes en el ejercicio anterior.
- Los objetivos de déficit fijados exclusivamente por la Unión Europea.
- Las peticiones de gasto formuladas por las Comunidades Autónomas.
- Las previsiones y límites de los escenarios presupuestarios plurianuales.
-
¿A través de qué mecanismo se refuerza la previsión presupuestaria y se normaliza el procedimiento de las Administraciones con los programas de estabilidad y crecimiento?
- La plurianualidad.
- La responsabilidad de los centros gestores.
- La sistematización contable.
- La eficiencia.
-
En el marco de la programación de la actividad del sector público estatal, ¿a qué periodo temporal deben ajustarse los escenarios presupuestarios plurianuales respecto al objetivo de estabilidad?
- Al ejercicio corriente exclusivamente
- A los dos ejercicios siguientes
- A los tres ejercicios siguientes
- A los cinco ejercicios que componen la legislatura
-
Según el artículo 14 de la Ley General Presupuestaria, ¿qué norma debe establecer los supuestos para tratar unitariamente créditos y débitos de diversos sujetos frente a la Hacienda Pública a efectos de compensación?
- Un Real Decreto aprobado en Consejo de Ministros.
- La Ley.
- Una Resolución de la Secretaría de Estado de Hacienda.
- Una Orden del Ministro de Hacienda.
-
De acuerdo con la normativa vigente, ¿a qué órgano corresponde la aprobación del Plan General de Contabilidad Pública?
- Al Tribunal de Cuentas, como órgano supremo fiscalizador.
- Al Ministro de Hacienda y Administraciones Públicas, a propuesta de la IGAE.
- A la Intervención General de la Administración del Estado.
- Al Consejo de Ministros, mediante Real Decreto.
-
En el caso de grupos de sociedades, ¿cuándo NO existe la obligación de presentar el programa de actuación plurianual de forma consolidada?
- Siempre que la entidad dominante sea una entidad pública empresarial.
- Si alguna de las sociedades del grupo es una sociedad anónima con acciones admitidas a negociación en un mercado secundario oficial de valores.
- Cuando la cifra de negocios consolidada no supere los 12 millones de euros.
- Cuando el grupo esté compuesto por más de diez entidades distintas.
-
Si un crédito extraordinario en la Seguridad Social se destina a obligaciones de ejercicios anteriores sin anulación de crédito previa en el ejercicio de procedencia, ¿qué procedimiento debe seguirse?
- Compensación automática con el presupuesto del ejercicio siguiente.
- Remisión de un proyecto de ley a las Cortes Generales.
- Autorización directa por el Ministro de Empleo y Seguridad Social.
- Aprobación por Real Decreto del Gobierno sin intervención parlamentaria.
-
¿Qué consideración tienen los fondos sin personalidad jurídica en la organización del sector público estatal?
- Se consideran órganos con dotación diferenciada pero fuera del sector institucional.
- Forman parte del sector público institucional estatal.
- No forman parte del sector público estatal por carecer de personalidad.
- Se integran exclusivamente dentro de la Administración General del Estado.
-
Cuando los procedimientos de gestión se formalicen mediante actuaciones administrativas automatizadas, ¿qué instrumento normativo debe emplear la IGAE para adaptar los controles previstos en la ley?
- Real Decreto aprobado en Consejo de Ministros.
- Orden Ministerial del Ministerio de Hacienda.
- Instrucción interna de servicio no sujeta a publicación.
- Resolución de la IGAE publicada en el Boletín Oficial del Estado.
-
Respecto a la interrupción de la prescripción, ¿qué normativa rige para las obligaciones de la Hacienda Pública estatal a falta de leyes especiales?
- La Ley del Procedimiento Administrativo Común de las Administraciones Públicas.
- La Ley de Contratos del Sector Público.
- El Código Civil.
- La Ley General Tributaria.
Practica por títulos
Tests de 10 preguntas sobre una sola parte de la ley. Cada intento saca preguntas distintas.
Vigencia y últimas reformas
Vigencia y reformas comprobadas en el texto consolidado del BOE el 11/10/2026.
- En vigor desde el 01/01/2023 Ley 31/2022, de Presupuestos Generales del Estado para 2023: última modificación del texto.
Puntos clave de la ley
Organización y clasificación del sector público estatal
El sector público estatal se divide en administrativo, empresarial y fundacional (Art. 3). Conviene distinguir entre entidades con presupuesto limitativo y aquellas con presupuesto estimativo (Art. 33).
Régimen de prescripción de derechos y obligaciones
Se establece un plazo general de cuatro años para la prescripción tanto de los derechos de la Hacienda Pública (Art. 15) como de sus obligaciones (Art. 25), computados desde que el derecho pudo ejercitarse, desde la notificación o desde el vencimiento, según el caso.
Procedimiento y plazos de elaboración del presupuesto
El Gobierno debe remitir el Proyecto de Ley de Presupuestos Generales del Estado a las Cortes Generales antes del 1 de octubre del año anterior al que se refiera (Art. 37). Si la ley no se aprueba antes del primer día del ejercicio, se prorrogan automáticamente los presupuestos iniciales del ejercicio anterior (Art. 38.1).
Programación presupuestaria y escenarios plurianuales
La gestión se rige por los principios de estabilidad y sostenibilidad (Art. 26). Los escenarios presupuestarios plurianuales definen los límites de gasto referidos a los tres ejercicios siguientes (Art. 28).
Repasa con flashcards
Tarjetas de pregunta y respuesta para repasar la ley en pocos minutos. Piensa la respuesta y toca la tarjeta para darle la vuelta.
En Oposita Fácil tienes las flashcards de esta ley con repaso espaciado, y puedes crear las tuyas desde tu temario. Probar gratis 7 días
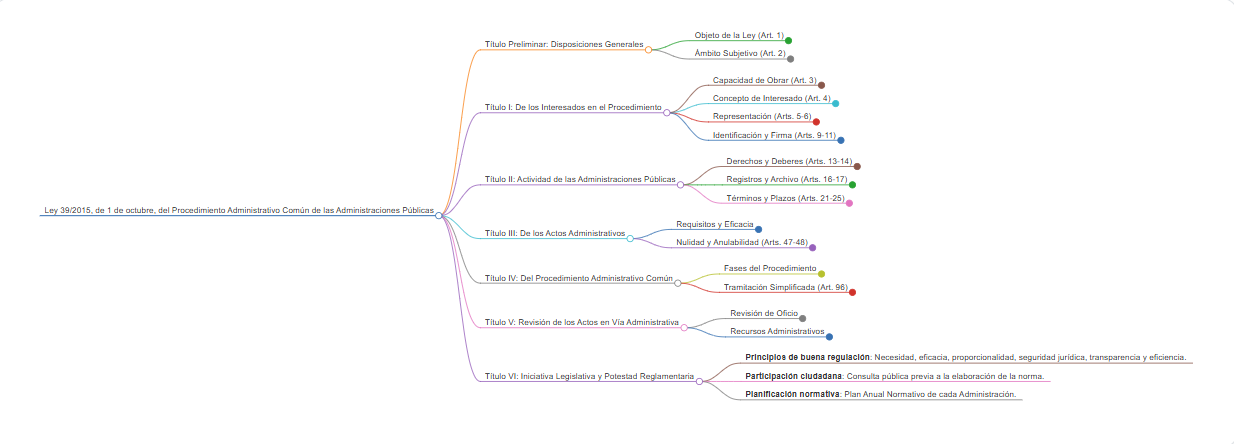
Esquema visual de la ley
Preguntas frecuentes
Haz lo mismo con todo tu temario
Oposita Fácil no es una academia: subes tus apuntes en PDF y practicas con preguntas sacadas de ellos, repasas tus fallos y haces simulacros.
Sin tarjeta y sin permanencia.